El proyecto de Ley del Presupuesto de Andalucía para 2026 incorpora más medidas tributarias, como parte de la serie de deducciones en el Impuesto sobre la Renta anunciadas por la Junta de Andalucía. Estas deducciones están destinadas a aplicarse en la campaña del ejercicio 2025 que los andaluces afrontarán entre la primavera y el verano de 2026.
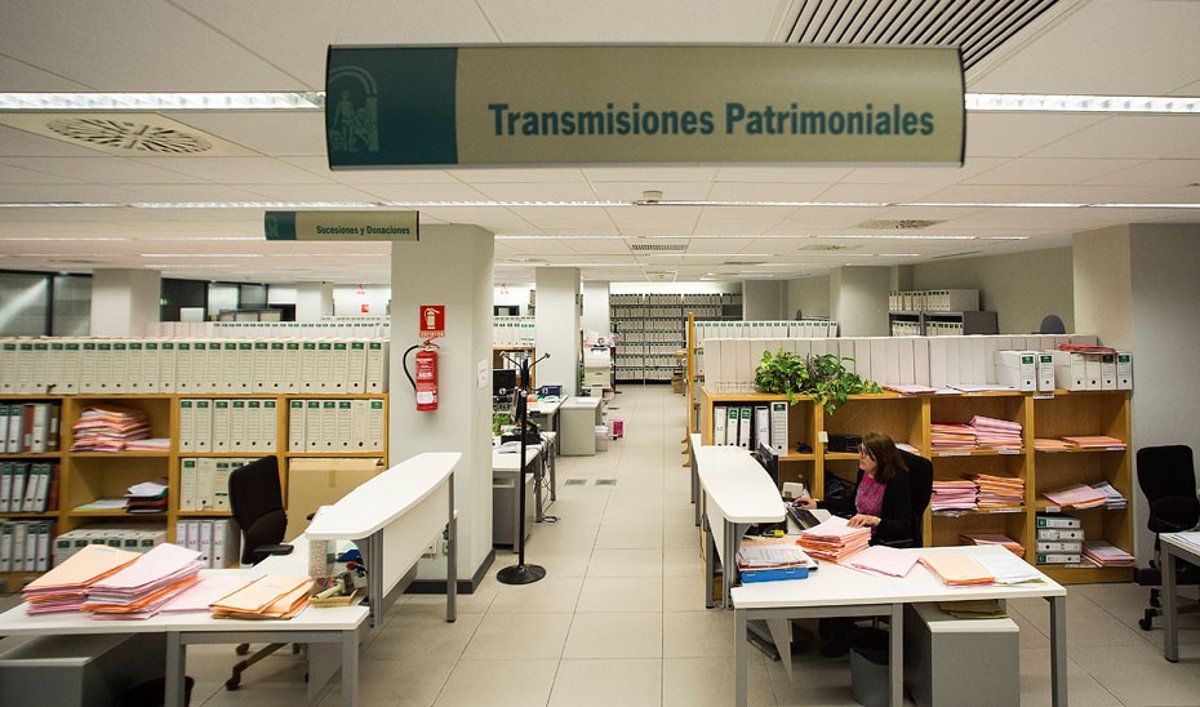
Las medidas afectan a las Transmisiones Patrimoniales Onerosas (TPO), a los Actos Jurídicos Documentados (ADO) y a las Sucesiones y Donaciones (ISD). En el caso de las TPO, la Junta de Andalucía ha decidido aplicar un tipo reducido del 2% para las inmobiliarias que adquieran una vivienda con un valor máximo de hasta 500.000 euros y que posteriormente destinen a la reventa.
Esta previsión ya fue introducida por la Junta en la Ley 5/2021 de Tributos Cedidos de la Comunidad Autónoma de Andalucía, añadiendo ahora el matiz del importe del inmueble, fijándolo en esa cota de 500.000 euros. Según el Ejecutivo autónomo, la medida busca «consolidar su finalidad de dinamizar el mercado y facilitar el acceso a la vivienda».
Actualmente, el tipo de Transmisiones Patrimoniales es del 7%, bajando a un 6% para inmuebles de hasta 150.000 euros y un 3,5% para inmuebles de hasta 150.000 euros si el adquirente es menor de 35 años, es víctima de violencia de género, de terrorismo o si la compra se realiza en un municipio con problemas de despoblación.
Este 3,5% también se aplica a las propiedades de hasta 250.000 euros si el comprador tiene una discapacidad mayor o igual al 35% o pertenece a una familia numerosa.
En lo que respecta a Donaciones, se prevé eliminar la necesidad de acudir al notario cuando la base imponible sea inferior a 5.000 euros, independientemente de la obligación de presentar la autoliquidación del impuesto. Sin embargo, se advierte que en operaciones en efectivo «la bonificación solo aplicará si se justifica el origen de los fondos y este se manifiesta en el documento público donde se formalice la transmisión».
La Junta justifica esta iniciativa como una manera de «reducir la carga notarial y económica en donaciones de importe reducido», facilitando así el «cumplimiento voluntario de las obligaciones fiscales».
En términos de previsión de ingresos, el Gobierno andaluz ha estimado que se espera recaudar 1.677,23 millones de euros en el ejercicio del Impuesto de Transmisiones Patrimoniales y 280,57 millones en Sucesiones y Donaciones. En el primer tributo, la recaudación neta se espera que sea de 1.125,85 millones de euros, mientras que en Sucesiones se proyecta una recaudación de 145,50 millones, según datos de la Intervención General de la Junta de Andalucía hasta agosto.
Con la Ley del Presupuesto de 2026, se modificarán las disposiciones de la Ley 5/2021 de Tributos Cedidos para dar soporte legal a las cinco deducciones promovidas, que incluyen desgravaciones por el alquiler de vivienda para personas menores de 35 años y mayores de 65, deducciones por el nacimiento y adopción sin límite de renta, deducciones por gasto alimentario para familias con celíacos, gastos veterinarios de animales domésticos y costos por acceso a gimnasios y actividades deportivas federadas.
Transmisiones Patrimoniales
En el ámbito del Impuesto de Transmisiones Patrimoniales, se ha modificado la Ley de Impuestos Cedidos para establecer que «se aplicará un tipo de gravamen del 2% a la adquisición de una vivienda junto a sus anejos por una persona física o jurídica que ejerza una actividad empresarial, aplicando las Normas de Adaptación del Plan General de Contabilidad a las Empresas Inmobiliarias».
Se requiere que «la actividad principal del adquirente sea la construcción de edificios, la promoción inmobiliaria o la compraventa y arrendamiento de bienes inmuebles por cuenta propia», así como su inscripción en el Impuesto de Actividades Económicas (IAE) dentro de los Grupos 833 (Promoción de Edificaciones) o Grupo 861 (Alquiler de Viviendas).
La Junta exige que la operación «se formalice en documento público» y que el adquirente deje constancia de «su intención de incorporar la vivienda y, en su caso, sus anejos, a su activo circulante con la finalidad de venderlos». Este requisito de documento público puede ser cumplido con «documento notarial» o con una «declaración responsable que deberá presentarse junto a la autoliquidación».
La normativa establece que el importe de la propiedad «junto con el de sus anejos no debe ser superior a 500.000 euros» y específica que «la escritura pública de compraventa deberá formalizarse dentro de los dos años siguientes a la adquisición de la vivienda y, en su caso, sus anejos, con entrega de la posesión a los mismos».
Además, se solicita que esa transmisión «esté sujeta y no exenta de la modalidad de transmisiones patrimoniales onerosas del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados».
Sucesiones y Donaciones
En cuanto a las bonificaciones del Impuesto de Sucesiones y Donaciones, se establece que los contribuyentes clasificados en los Grupos I (descendientes y adoptados menores de 21 años) y II (ascendientes y adoptantes) de la Ley 29/1987 del Impuesto sobre Sucesiones y Donaciones recibirán «una bonificación del 99% en la cuota tributaria derivada de adquisiciones inter vivos».
Dicha bonificación será para «los bienes y derechos que sean declarados por el sujeto pasivo de forma espontánea, sin requerimiento previo de la Administración tributaria», además de no requerir elevar la operación a documento público si la base imponible es inferior a 5.000 euros.
La Junta de Andalucía especifica que «se computarán todos los negocios jurídicos gratuitos e inter vivos realizados por el mismo donante al mismo donatario en los tres años previos al momento del devengo», excepto si la transmisión inter vivos ha requerido de documento público.
Finalmente, en caso de donaciones en efectivo o de bienes comprendidos en el Impuesto sobre el Patrimonio, con una base imponible superior a 5.000 euros, «el documento público deberá formalizarse en un plazo máximo de un mes desde que se produjo la entrega», enfatizando que la bonificación solo será aplicable si se justifica debidamente el origen de los fondos, y este se detalla en el documento público donde se formalice la transmisión.