La Consejería de Hacienda y Administración Pública ha presentado alegaciones al Proyecto de Orden que regula el procedimiento de reintegro de los fondos del Mecanismo de Recuperación y Resiliencia (MRR) con la finalidad de garantizar la seguridad jurídica, la proporcionalidad y la coherencia de este reintegro con el marco nacional y europeo.
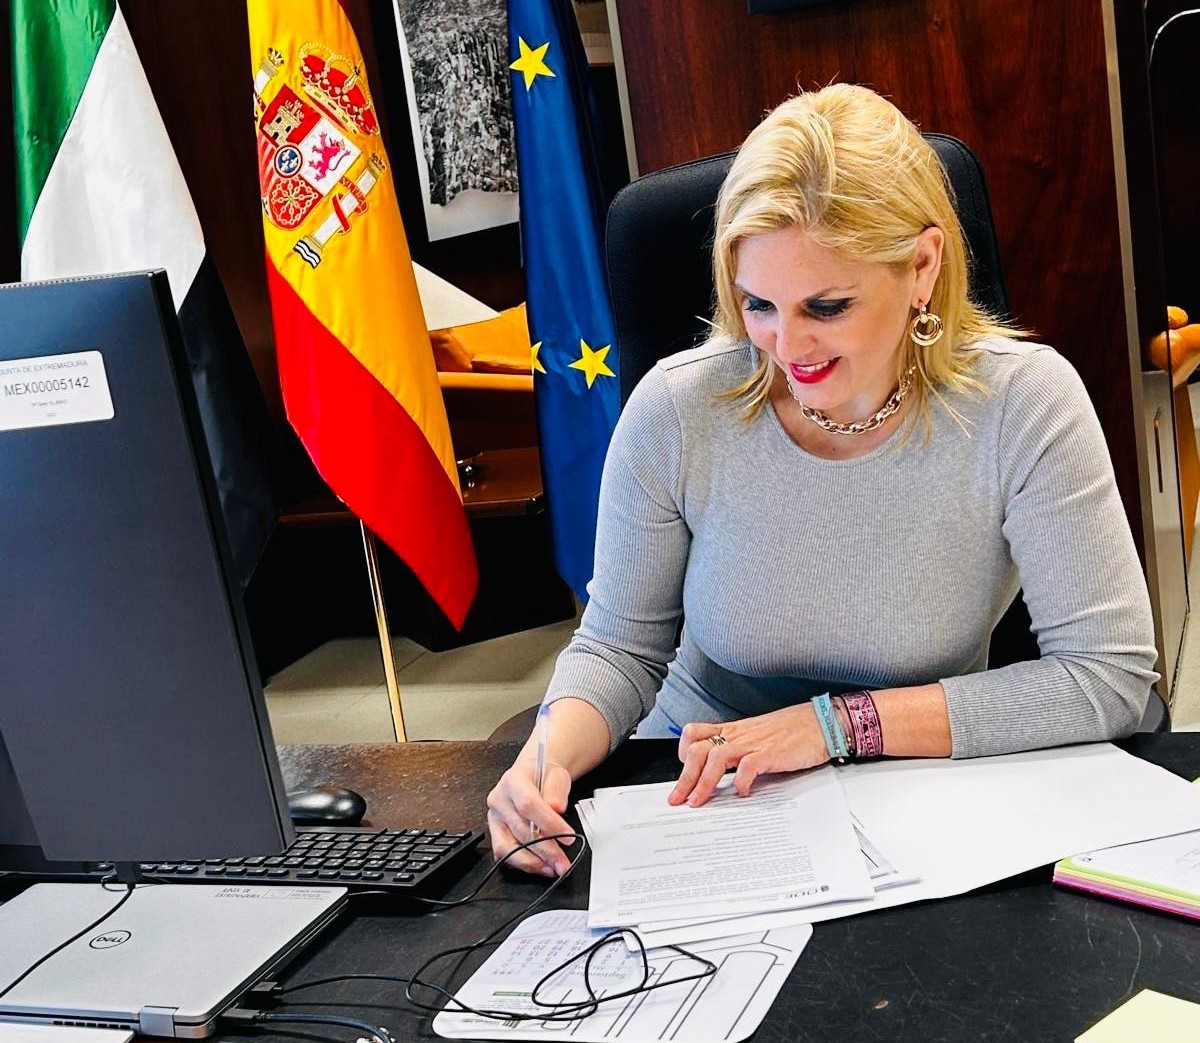
La consejera de Hacienda y Administración Pública en funciones, Elena Manzano, ha explicado que las alegaciones presentadas este pasado martes pretenden, además, «garantizar una tramitación eficaz y homogénea de los expedientes, preservando la unidad de caja del MRR, evitando dobles sanciones y fomentando la coordinación interadministrativa».
La financiación del MRR va en función de los resultados vinculados al cumplimiento de objetivos y no al importe efectivamente ejecutado, de tal forma que la Comisión Europea reembolsa a los Estados miembros en función de los resultados obtenidos y no en función del gasto ejecutado.
El Real Decreto-ley 36/2020, al regular el procedimiento de reintegro, limita las causas de devolución a dos supuestos: por un lado, la no ejecución de las actuaciones financiadas y, por otro, el incumplimiento total o parcial de los objetivos.
Los acuerdos de las Conferencias Sectoriales del MRR concretan las consecuencias de los posibles incumplimientos de las comunidades autónomas. En este sentido, señalan que la devolución total o parcial de la ayuda adjudicada solo se producirá cuando: (I) las actuaciones ejecutadas no se ajusten a los requisitos establecidos; (II) no se alcancen los objetivos y ello impida el retorno de fondos europeos al Tesoro; (III) no pueda acreditarse el logro de los objetivos por falta de fiabilidad de los indicadores; (IV) se detecte una irregularidad que impida el retorno de fondos al Tesoro; o (V) se utilicen las cantidades recibidas para fines distintos de los previstos.
«El borrador de Orden de reintegro introduce una posibilidad no amparada por la regulación vigente ni prevista en el programa, el reintegro simplemente por no haberse agotado la totalidad del gasto presupuestado», ha apuntado la consejera en funciones.
Manzano ha añadido que «este es el motivo por el que hemos presentado observaciones a la Orden, para que deje claro que la Comunidad Autónoma solo estará obligada a reintegrar cantidades cuando su incumplimiento haya impedido a España percibir total o parcialmente los fondos europeos». Esto implica que, cuando la Comisión Europea haya verificado el cumplimiento de hitos y objetivos y haya procedido al desembolso correspondiente, no podrá exigirse el reintegro a la Comunidad Autónoma.
EFICIENCIA EN EL GASTO
Elena Manzano explicó que, en muchos proyectos del MRR, la entidad ejecutora cumple íntegramente las actuaciones programadas y «alcanza los hitos y objetivos con un coste inferior al estimado gracias a prácticas de eficiencia» (mejores contrataciones, sinergias, economías de escala).
«Penalizar esa eficiencia aplicando un reintegro sobre el importe no gastado contradice el diseño del propio Mecanismo», ha señalado, al tiempo que ha criticado que sea ahora, al final del periodo de ejecución del MRR, cuando se pretendan imponer nuevas condiciones basadas en costes, «lo que vulnera los principios de seguridad jurídica y confianza legítima».
Por todo ello, Manzano ha pedido que en la orden se indique expresamente que no constituye causa de reintegro la existencia de ahorros o minoración del gasto cuando la entidad ejecutora acredite, primero, la realización completa de las actuaciones; en segundo lugar, el cumplimiento íntegro de los hitos y objetivos asociados y, en tercer lugar, que la reducción del gasto deriva de la eficiencia sin afectar la elegibilidad.
Esta petición se fundamenta en el considerando (18) del Reglamento (UE) 2021/241, que establece que la financiación del MRR es una contribución no vinculada a costes y se abona con base en los resultados, así como en el considerando (51), que exige medir la financiación por referencia a los hitos y objetivos.
Asimismo, se ha solicitado que el importe no ejecutado por eficiencia «pueda reasignarse», previa autorización del órgano responsable a actuaciones elegibles del mismo proyecto, subproyecto o línea de acción.
CRITERIOS DE GRADUACIÓN
Además, si procediera el reintegro, «consideramos fundamental que se introduzcan criterios de graduación que atiendan a la naturaleza del objetivo incumplido, el grado de cumplimiento, el impacto material sobre la consecución del componente correspondiente, las medidas correctoras adoptadas y la trazabilidad del gasto elegible ejecutado».
La consejera ha afirmado que «la cuantía del reintegro no debe exceder la parte de financiación asociada al hito u objetivo incumplido y deberá ajustarse a criterios de proporcionalidad y razonabilidad».
En este sentido, Manzano ha advertido de que «el proyecto de Orden equipara, a efectos de reintegro, incumplimientos sustantivos (no alcanzar hitos y objetivos o no ejecutar el gasto elegible) e incumplimientos formales (relativos a certificaciones, informes y documentación complementaria), careciendo por completo de proporcionalidad».
La consejera ha sugerido que también se incorpore un plazo, no inferior a diez días hábiles, para que estos requerimientos «tengan la seguridad jurídica que exige nuestro ordenamiento». Ha señalado que «esta equiparación podría penalizar a las comunidades autónomas por incidencias procedimentales de terceros que no afectan al resultado».
PRINCIPIO DE IMPUTACIÓN
Por otra parte, la Orden reitera figuras del Plan de Recuperación, Transformación y Resiliencia (PRTR), como la Entidad decisora y ejecutora, el órgano responsable o el gestor instrumental, «pero no clarifica la imputación de responsabilidad cuando el incumplimiento trae causa de un tercero, como puede ser el caso de una entidad local o un beneficiario final».
Manzano ha destacado que «sin una disposición clara, la Comunidad Autónoma como gestora puede soportar un riesgo desmedido de reintegro por hechos no imputables o fuera del control de la Comunidad». Para evitar esto, ha subrayado la necesidad de introducir un principio de imputación y un deber de cooperación entre niveles de ejecución, de manera que la entidad obligada al reintegro pueda repetir frente al tercero causante del incumplimiento.
Asimismo, se considera necesario prever la exoneración cuando la Comunidad Autónoma acredite la diligencia debida en la gestión de las inversiones del MRR.
Las alegaciones también abordan la controversia generada sobre la financiación del IVA asociado a los fondos del MRR, debido a las distintas interpretaciones e instrucciones contradictorias que se han emitido desde 2021. «La ausencia de instrucciones claras durante años llevó a considerar elegible el IVA, y el cambio de criterio provoca una afectación económica significativa», ha concluido. Esta problemática será además objeto de una reclamación independiente.