MADRID, 31 Oct. (EUROPA PRESS) – El grupo Tubacex obtuvo un beneficio neto de 16,7 millones de euros en los nueve primeros meses del año, cifra un 17,5% superior a la del mismo periodo de 2024, según ha informado este viernes la compañía a la Comisión Nacional del Mercado de Valores (CNMV).
Resultados financieros
Las ventas del grupo disminuyeron un 7,6% entre enero y septiembre, hasta los 525,9 millones de euros, afectadas por la caída de los volúmenes de actividad, una tendencia decreciente en el precio del níquel y la depreciación continuada del tipo de cambio del dólar frente al euro.
Según ha informado la compañía, el ejercicio 2025 se está desarrollando «en un entorno caracterizado por la debilidad general del mercado que afecta a los volúmenes de venta en todos nuestros sectores de actividad, lo que ha provocado un descenso de los ingresos del 7,6% hasta septiembre», ha explicado la empresa.
Ebitda y cartera de pedidos
El resultado bruto de explotación (Ebitda) de Tubacex se situó en 84,6 millones, un 8,5% más que en los nueve primeros meses de 2024, y la cartera de pedidos ascendió a 1.266 millones de euros al cierre del tercer trimestre.
Perspectivas para 2026
De cara al próximo ejercicio 2026, Tubacex afirma que está «revaluando escenarios» y poniendo en marcha todas las medidas necesarias para asegurar el mantenimiento de los márgenes actuales y recuperar los volúmenes de actividad «en todas sus líneas de negocio».
Estructura de la cartera de pedidos
La cartera de pedidos presenta una elevada concentración en soluciones complejas y de alto valor añadido para sectores críticos como E&P Gas, que eleva su peso hasta el 34% sobre los ingresos totales del Grupo, seguido del sector Industrial con un 27%, Nuevos Mercados como aeroespacial, defensa y semiconductores, con un peso del 16%, E&P Oil (un 16%) y Powergen (un 7%).
Distribución geográfica de los ingresos
Los ingresos del Grupo se distribuyen principalmente entre Asia-Oriente Medio, donde la firma cuenta con un cliente y socio estratégico de referencia como ADNOC, que representa el 37% de las ventas totales hasta septiembre. Europa aporta el 30% de la facturación, América el 29% y África el 4%.
Esta distribución evidencia, según Tubacex, «la diversificación global de la compañía y su destacado foco en regiones con fuerte inversión energética e industrial, con unas perspectivas positivas a medio y largo plazo».
Condiciones del mercado
A su juicio, «el buen posicionamiento con clientes estratégicos», unido a «la estrategia de firma de acuerdos a largo plazo», está permitiendo «mantener un alto nivel de cartera en productos de alto valor añadido y niveles de rentabilidad en un entorno de negocio muy complejo».
Avances en líneas de negocio
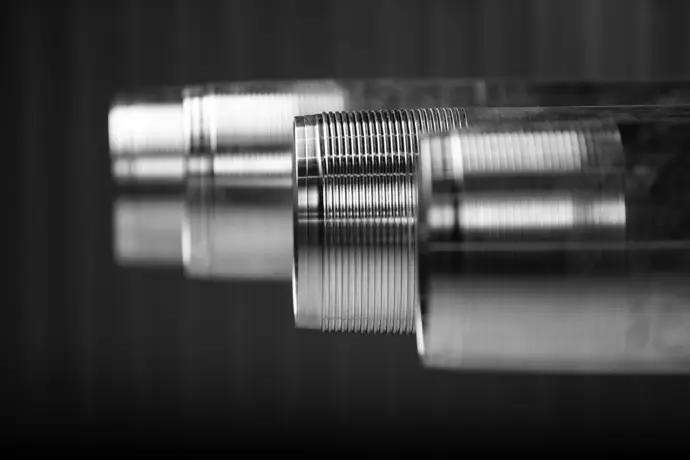
Entre los avances destacados en sus líneas de negocio, Tubacex ha mencionado la de OCTG, donde en Brasil se han entregado los pedidos de Búzios y Sépia-Atapu para Petrobras, e iniciado el uso de la conexión premium Sentinel. En Abu Dabi, las líneas de roscado «están plenamente operativas» y ADNOC ya ha instalado varios pozos con la conexión Sentinel Prime, «con volúmenes que crecen más rápido de los inicialmente previstos».
Desempeño en tecnologías de bajo carbono
En el ámbito de Low Carbon, se citan las soluciones de CRA OCTG de Tubacex y la conexión Sentinel Prime, con un sólido historial en Captura, Utilización y Almacenaje de Carbono (CCUS), así como varios proyectos y licitaciones en Norteamérica, Reino Unido y Asia. En cuanto a su otra tecnología propietaria, Tubacoat, la compañía consolida su cuota de mercado en aplicaciones de regeneradores catalíticos continuos, con pedidos de refinerías en Europa y Asia.
Situación financiera
La Deuda Financiera Neta (DFN) se situó al concluir septiembre en 399,3 millones de euros, lo que supone una ratio DFN/Ebitda de 3,5 veces. El incremento frente a diciembre de 2024 -2,4 veces- se debe, principalmente, al capital circulante invertido en la fabricación del contrato de ADNOC, que se sitúa en 115 millones a lo largo de todas las unidades de negocio del grupo. Las facturaciones y cobros previstos para el último trimestre permitirán comenzar a reducir el apalancamiento.
La posición de liquidez de Tubacex asciende a 179,9 millones y la ratio de solvencia -patrimonio neto sobre activos totales- se mantiene en el 34%.
Conclusiones y avances hacia el futuro
Pese a la incertidumbre macroeconómica actual, Tubacex mantiene una previsión positiva «en un entorno global muy exigente» y trabaja activamente en el cumplimiento de los objetivos del Plan NT. Además, se mantiene el avance hacia sus metas ambientales, sociales y de gobernanza fijadas para 2030. En el capítulo ambiental, la firma ha elevado su porcentaje de reciclaje de residuos hasta el 82,1%, frente al 60,5% de 2019 y está muy cerca del objetivo de 2030 de situarlo en el 95%.